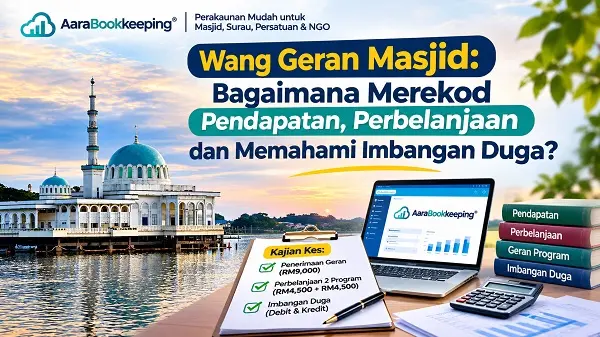
Wang Geran Masjid: Bagaimana Merekod Pendapatan, Perbelanjaan dan Memahami Imbangan Duga?
Panduan perakaunan mudah untuk bendahari masjid, surau, persatuan dan organisasi bukan berasaskan keuntungan.
Pengenalan: Apabila Masjid Menerima Geran RM9,000
Bayangkan sebuah masjid menerima geran sebanyak RM9,000 untuk melaksanakan dua program kemasyarakatan.
Setiap program diperuntukkan bajet RM4,500.
Wang geran tersebut dimasukkan terus ke dalam akaun bank masjid, dan pihak masjid bertanggungjawab mengurus serta melaksanakan kedua-dua program berkenaan.
Pada mulanya, bendahari merekodkan RM9,000 sebagai pendapatan masjid.
Namun, timbul beberapa persoalan:
- Adakah wang geran itu memang pendapatan masjid?
- Perlukah diwujudkan akaun khas untuk geran?
- Bagaimana jika hanya satu program telah dilaksanakan?
- Mengapa jumlah Debit dan Kredit dalam Imbangan Duga sentiasa sama?
Persoalan seperti ini bukan sesuatu yang luar biasa, khususnya bagi organisasi yang diuruskan oleh jawatankuasa sukarela tanpa latar belakang perakaunan formal.
Mari kita fahami satu persatu.
1. Adakah Wang Geran Dikira Sebagai Pendapatan?
Jawapannya bergantung pada tujuan pemberian geran, syarat yang dikenakan dan tanggungjawab organisasi penerima.
Secara umum, terdapat dua keadaan utama.
Situasi A: Masjid menerima geran untuk melaksanakan program sendiri
Contohnya, masjid menerima RM9,000 untuk mengadakan dua program keagamaan atau kemasyarakatan.
Masjid bertanggungjawab merancang, melaksanakan dan menyediakan laporan penggunaan geran.
Dalam keadaan ini, wang geran mungkin layak diiktiraf sebagai pendapatan geran, tertakluk kepada syarat pemberian dan dasar perakaunan yang digunakan.
Jika terdapat syarat pelaksanaan yang belum dipenuhi, wang yang diterima mungkin perlu direkod sebagai geran tertunda atau liabiliti terlebih dahulu.
Situasi B: Masjid hanya menerima wang bagi pihak penganjur lain
Contohnya, sebuah pertubuhan meminta izin menggunakan akaun bank masjid untuk menerima RM9,000 sebelum wang tersebut diserahkan kepada penganjur.
Jika masjid hanya bertindak sebagai pemegang atau penyalur wang dan tidak mempunyai hak terhadap dana tersebut, wang itu lazimnya bukan pendapatan masjid.
Ia lebih sesuai direkod sebagai liabiliti, seperti:
Wang Amanah Program Pihak Ketiga
Perbezaan ini penting kerana tidak semua wang yang masuk ke akaun bank organisasi merupakan pendapatan.
2. Mengapa Perlu Mewujudkan Akaun Khas untuk Geran?
Dalam perakaunan, setiap transaksi dikategorikan melalui Chart of Accounts (COA) atau Carta Akaun.
Bagi masjid yang menerima pelbagai jenis geran, akaun khusus boleh membantu bendahari membezakan sumber dana dan penggunaannya.
Contoh susunan akaun:
| Kategori | Nama Akaun |
|---|---|
| Pendapatan | Pendapatan Geran Program |
| Pendapatan | Sumbangan Awam |
| Pendapatan | Kutipan Tabung Masjid |
| Perbelanjaan | Perbelanjaan Program 1 |
| Perbelanjaan | Perbelanjaan Program 2 |
| Liabiliti | Geran Tertunda / Belum Diiktiraf |
Akaun geran tertunda hanya digunakan apabila sesuai dengan syarat geran dan dasar perakaunan.
Dengan pengasingan ini, bendahari boleh mengenal pasti transaksi berkaitan program tanpa mencampurkannya dengan perbelanjaan operasi harian masjid.
3. Kajian Kes: Geran RM9,000 untuk Dua Program
Katakan masjid menerima RM9,000 dan kedua-dua program dirancang seperti berikut:
| Butiran | Bajet |
|---|---|
| Program 1 — Kemasyarakatan | RM4,500 |
| Program 2 — Pendidikan | RM4,500 |
| Jumlah | RM9,000 |
Perlu difahami bahawa bajet bukan perbelanjaan sebenar.
Jika Program 1 hanya membelanjakan RM3,800, bendahari tidak sepatutnya merekodkan RM4,500 sebagai perbelanjaan sebenar semata-mata kerana jumlah itu telah diluluskan dalam bajet.
Sebaliknya:
| Butiran | Bajet | Belanja Sebenar | Baki Bajet |
|---|---|---|---|
| Program 1 | RM4,500 | RM3,800 | RM700 |
| Program 2 | RM4,500 | RM0 | RM4,500 |
| Jumlah | RM9,000 | RM3,800 | RM5,200 |
Baki RM5,200 ialah baki peruntukan geran yang belum dibelanjakan, bukan semestinya lebihan pendapatan yang bebas digunakan.
4. Bagaimana Merekod Penerimaan Geran?
Untuk contoh mudah ini, kita andaikan geran RM9,000 telah memenuhi syarat pengiktirafan sebagai pendapatan apabila diterima.
Catatan jurnal:
| Akaun | Debit | Kredit |
|---|---|---|
| Bank | RM9,000 | |
| Pendapatan Geran Program | RM9,000 |
Debit kepada Bank menunjukkan pertambahan aset organisasi.
Kredit kepada Pendapatan Geran menunjukkan pendapatan yang diiktiraf.
Bagaimana jika syarat geran belum dipenuhi?
Jika berdasarkan perjanjian dan dasar perakaunan, wang tersebut belum layak diiktiraf sebagai pendapatan, catatan awal mungkin seperti berikut:
| Akaun | Debit | Kredit |
|---|---|---|
| Bank | RM9,000 | |
| Geran Tertunda (Liabiliti) | RM9,000 |
Apabila syarat pengiktirafan dipenuhi, jumlah yang layak dipindahkan daripada Geran Tertunda kepada Pendapatan Geran.
Kaedah sebenar perlu ditentukan berdasarkan surat kelulusan geran dan dasar perakaunan organisasi.

5. Bagaimana Merekod Perbelanjaan Program?
Katakan Program 1 telah dilaksanakan dan masjid membayar RM3,800 daripada akaun bank.
Catatan jurnal:
| Akaun | Debit | Kredit |
|---|---|---|
| Perbelanjaan Program 1 | RM3,800 | |
| Bank | RM3,800 |
Bagi Program 2, kaedah yang sama digunakan apabila perbelanjaan sebenar berlaku.
Dengan mewujudkan akaun perbelanjaan berasingan, bendahari boleh menyemak jumlah yang digunakan untuk setiap program.
Resit, invois dan dokumen sokongan juga perlu disimpan untuk tujuan semakan serta laporan kepada pemberi geran.
6. Mengapa Jumlah Debit dan Kredit dalam Imbangan Duga Sama?
Ini antara persoalan yang sering mengelirukan pengguna sistem perakaunan.
Dalam Trial Balance atau Imbangan Duga, jumlah baki Debit dan Kredit sepatutnya sama.
Mengapa?
Kerana perakaunan menggunakan prinsip Double-Entry Bookkeeping, iaitu Catatan Bergu.
Setiap transaksi melibatkan catatan Debit dan Kredit dengan nilai keseluruhan yang sama.
Sebagai contoh, selepas masjid menerima RM9,000 sebagai pendapatan geran dan membelanjakan RM3,800 untuk Program 1, Imbangan Duga ringkasnya ialah:
| Akaun | Debit | Kredit |
|---|---|---|
| Bank | RM5,200 | |
| Pendapatan Geran | RM9,000 | |
| Perbelanjaan Program 1 | RM3,800 | |
| Jumlah | RM9,000 | RM9,000 |
Perhatikan bahawa jumlah Debit dan Kredit adalah sama walaupun baki bank hanya RM5,200.
Ini bukan bermaksud masjid tidak mempunyai wang atau pendapatan dan perbelanjaannya sama.
Sebaliknya, ia menunjukkan bahawa jumlah baki Debit dan Kredit dalam lejar adalah seimbang.
Namun, Imbangan Duga yang seimbang tidak menjamin semua transaksi direkod dengan betul. Kesilapan memilih akaun atau tertinggal merekod sesuatu transaksi masih boleh berlaku.
7. Perbezaan Imbangan Duga, Surplus & Deficit dan Balance Sheet
Ketiga-tiga laporan ini mempunyai tujuan yang berbeza.
Imbangan Duga (Trial Balance)
Menyenaraikan baki akaun Debit dan Kredit untuk menyemak keseimbangan catatan perakaunan.
Surplus & Deficit
Menunjukkan pendapatan dan perbelanjaan organisasi dalam sesuatu tempoh.
Sebagai contoh, jika semua RM9,000 telah diiktiraf sebagai pendapatan dan hanya RM3,800 dibelanjakan, laporan akan menunjukkan lebihan RM5,200, dengan andaian tiada transaksi lain.
Namun, lebihan tersebut tidak semestinya boleh digunakan untuk tujuan lain kerana ia mungkin masih tertakluk kepada syarat geran.
Balance Sheet (Penyata Kedudukan Kewangan)
Menunjukkan aset, liabiliti dan baki dana atau ekuiti organisasi pada tarikh tertentu.
Melalui laporan ini, bendahari boleh melihat kedudukan bank serta sebarang liabiliti geran yang masih belum diselesaikan.

8. Bagaimana AaraBookkeeping Membantu Bendahari?
Pengurusan perakaunan masjid tidak semestinya perlu bergantung kepada rekod manual atau fail Excel yang berasingan.
Melalui AaraBookkeeping, pengguna boleh memanfaatkan fungsi seperti:
- Chart of Accounts (COA) — mewujudkan kategori pendapatan geran dan perbelanjaan program.
- Income & Expense Recording — merekod transaksi pendapatan dan perbelanjaan.
- Journal Entries — membuat catatan jurnal apabila diperlukan.
- General Ledger — menyemak transaksi dan baki setiap akaun.
- Trial Balance — menyemak keseimbangan Debit dan Kredit.
- Surplus & Deficit — melihat pendapatan dan perbelanjaan organisasi.
- Balance Sheet — menyemak kedudukan aset, liabiliti dan dana.
Bagi pemantauan bajet setiap program, bendahari juga boleh menyediakan jadual perbandingan bajet dan perbelanjaan sebenar berdasarkan rekod transaksi.
Pengasingan akaun dalam COA memudahkan semakan, tetapi laporan bajet mengikut program mungkin masih memerlukan jadual sokongan sekiranya fungsi penjejakan geran khusus belum tersedia.
9. Lima Amalan Baik Mengurus Geran Masjid
Pertama: Simpan surat kelulusan geran.
Pastikan jumlah, tujuan, syarat penggunaan, tempoh pelaksanaan dan ketetapan mengenai baki geran difahami.
Kedua: Asingkan rekod setiap program.
Walaupun menggunakan akaun bank yang sama, transaksi boleh diasingkan melalui akaun perakaunan dan rujukan program.
Ketiga: Bezakan bajet dan perbelanjaan sebenar.
Jangan merekodkan keseluruhan bajet sebagai perbelanjaan sebelum transaksi sebenar berlaku.
Keempat: Semak baki geran secara berkala.
Pastikan dana masih mencukupi untuk melaksanakan program yang telah diluluskan.
Kelima: Sediakan laporan kepada jawatankuasa dan pemberi geran.
Laporan yang teratur memudahkan semakan, meningkatkan ketelusan dan membantu memastikan dana digunakan mengikut tujuan yang ditetapkan.

Penutup: Rekod yang Betul Membantu Menjaga Amanah
Mengurus wang masjid bukan sekadar mencatat berapa banyak duit yang masuk dan keluar.
Ia juga melibatkan tanggungjawab memastikan setiap sumbangan, geran dan peruntukan digunakan mengikut tujuan yang telah ditetapkan.
Dalam contoh geran RM9,000 untuk dua program, perkara paling penting bukan sekadar memastikan Imbangan Duga seimbang.
Yang lebih penting ialah memahami status geran, merekod perbelanjaan sebenar dan memastikan baki dana dapat dipantau dengan jelas.
Dengan asas perakaunan yang betul dan penggunaan sistem seperti AaraBookkeeping, pengurusan kewangan masjid, surau, persatuan dan NGO boleh menjadi lebih tersusun, telus dan mudah disemak.
AaraBookkeeping — Memudahkan Rekod Kewangan, Membantu Menjaga Amanah.
Ketahui lebih lanjut di www.aarabookkeeping.com.
Penafian: Artikel ini merupakan panduan pendidikan perakaunan umum. Pengiktirafan geran hendaklah mengambil kira syarat pemberian, dasar perakaunan organisasi dan piawaian pelaporan yang berkaitan. Dapatkan nasihat akauntan bertauliah apabila perlu.

Tinggalkan komen
Alamat e-mel anda tidak akan diterbitkan. Medan yang diperlukan ditandai dengan *